Банківська індустрія США висуває «міфи» про прибутковість стейблкойнів, щоб захистити себе, і Конгрес повинен надавати перевагу споживачам, а не високоприбутковим банкам, стверджує викладач і автор криптовалюти Омід Малекан.
“Я розчарований тим, що законодавство про ринкову структуру, здається, затримується проблемою прибутковості стейблкойнів. Більшість занепокоєнь, які ширяться навколо Вашингтона, ґрунтуються на необґрунтованих міфах”, – сказав у понеділок ад’юнкт-професор Колумбійської школи бізнесу Омід Малекан.
Він заявив, що прийняття законодавства про структуру криптовалютного ринку у Вашингтоні «тепер, здається, частково залежить від питання про те, чи повинні емітенти стейблкойнів мати можливість ділитися своєю економікою з третіми сторонами».
Основним конфліктом є «вузьке місце доходності» стосовно того, хто отримує прибуток від відсотків із резервів стейблкойнів.
Банківські лобі назвали це «лазівкою», яку вони хочуть закрити. Вони побоюються, що якщо користувачі зможуть пасивно заробити близько 5% безризикових доходів на стейблкоїнах, клієнти знімуть мільярди з банківських рахунків з низькими відсотками у «польоті депозитів», дестабілізуючи громадські банки, пояснив технолог Пол Беррон у суботу.
Проте є кілька контраргументів проти цих проблем банківської галузі, сказав Малекан.
Зростання стейблкойнів не шкодить банківським депозитам
Ідея про те, що зростання стейблкойнів може призвести лише до скорочення банківських депозитів, є помилковою, стверджував він.
Стайблкойни можуть фактично збільшити банківські депозити, оскільки більшість попиту на стейблкойни надходить з-за кордону. Оскільки емітенти повинні зберігати резерви в казначейських векселях і банківських депозитах, це призведе до активізації банківської діяльності в цілому.
По-друге, конкуренція зі стейблкойнами не зашкодить кредитуванню, а лише прибуткам банків, сказав Малекан. Банки можуть конкурувати, виплачуючи вищі відсотки вкладникам. Зараз середня національна прибутковість ощадних рахунків становить мізерні 0,62%, згідно з даними BankRate.
По-третє, банки не є домінуючим джерелом кредиту, оскільки вони надають лише близько 20% кредиту США. Більшість позик надходить із небанківських джерел, таких як фонди грошового ринку та приватні кредити, які можуть отримати вигоду від впровадження стейблкойнів через дешевші платежі та нижчі ставки Казначейства, стверджував він.
Окрім позичальників, на увагу заслуговують вкладники
Також є міфом, що громадські та регіональні банки особливо вразливі до прийняття стейблкойнів.
«Саме великі банки «грошового центру» є більш вразливими», – сказав автор.
«Єдина причина, чому цей міф зберігається, полягає в тому, що його підштовхує нечестивий альянс великих банків, які намагаються захистити свої прибутки, і криптовалютних стартапів, які намагаються продати меншим банкам свої послуги».
Малекан сказав, що вкладники заслуговують на увагу на додаток до позичальників. Перешкода емітентам стейблкойнів ділитися прибутками з користувачами по суті захищає прибутки банків за рахунок вкладників, коли для здорової економіки важливі як вкладники, так і позичальники.
Пріоритет споживачів над банківськими прибутками
Вчений дійшов висновку, що Конгрес повинен надавати пріоритет інноваціям і споживачам, а не захищати високоприбуткові великі банки.
“Більшість занепокоєнь, висловлених банківською індустрією щодо цієї теми, є недоведеними та необґрунтованими. Конгрес виконав велику роботу, ставлячи американський прогрес вище корпоративних інтересів; це не повинно зупинятися зараз”.
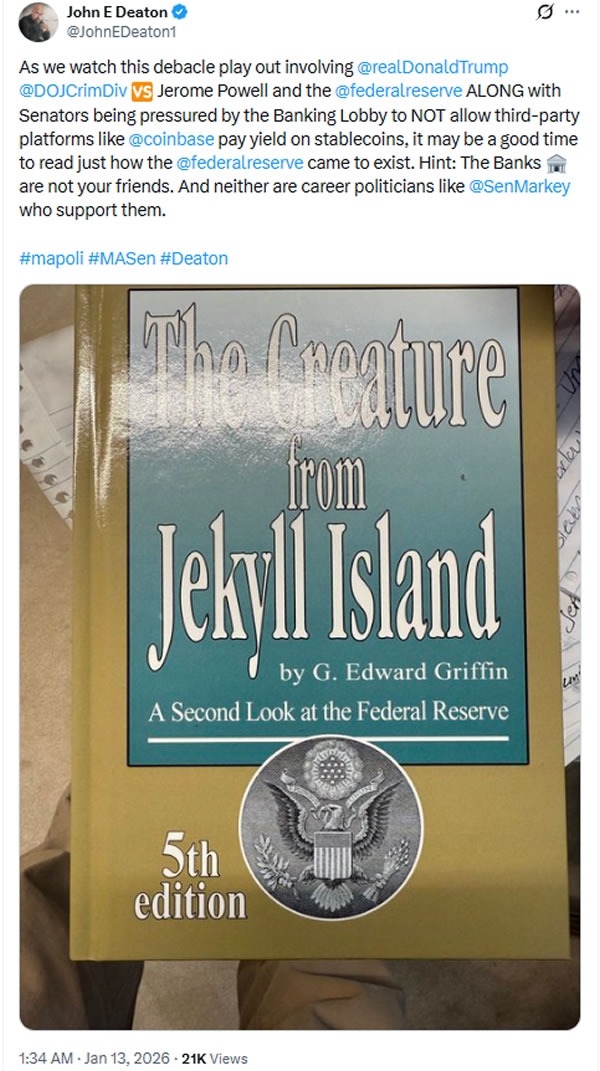
Адвокат і кандидат у Сенат Джон Дітон нагадав своїм підписникам X у понеділок, що на сенаторів чинить тиск банківське лобі, щоб вони не дозволяли стороннім платформам, таким як Coinbase, виплачувати дохід за стейблкоїни.
“Банки не є вашими друзями. Так само як і кар’єрні політики […], які їх підтримують”, – сказав він.
Повідомляється, що Coinbase погрожувала скасувати підтримку Закону CLARITY, якщо він обмежує винагороди за стейблкойни крім вимог щодо розкриття інформації.
Терміни в новині
- Емітент
- Компанія, яка випускає й погашає стейблкоїн чи інший актив і відповідає за його резерви.
- Резерви
- Активи, якими забезпечений стейблкоїн або вклади клієнтів біржі: гроші, казначейські облігації, криптовалюта.
- Стейблкоїн (stablecoin)
- Криптовалюта, ціна якої прив'язана до долара чи іншого стабільного активу. Найбільші — USDT і USDC.
- CLARITY Act
- Законопроєкт США про структуру ринку криптоактивів: розподіляє повноваження між SEC і CFTC та визначає, коли токен вважається цінним папером, а коли — цифровим товаром.