Стайблкойни все частіше використовуються для розрахунків за існуючими картковими мережами, дозволяючи грошима переміщатися цілодобово, не змінюючи спосіб оплати споживачів.
Але замість того, щоб виключати Visa, Mastercard або банки з процесу, технологія починає замінювати більш вузьку частину стека платежів: традиційні банківські рейки, які використовуються для розрахунків між учасниками.
Ця зміна була в центрі уваги цього тижня, коли SoFi почала проводити розрахунки за транзакціями дебетових і кредитних карток з Mastercard за допомогою свого стейблкойна SoFiUSD. Банк заявив, що переносить у систему всю свою програму карток, яка, як він очікує, оброблятиме понад 25 мільярдів доларів США в річному обчисленні.
За словами представника SoFi Cointelegraph, ця зміна не усуває посередників із процесу розрахунків за картками, але забезпечує альтернативну систему розрахунків на основі блокчейну.
Для клієнтів зміни здебільшого відбуваються за лаштунками. За словами прес-секретаря, власники карток SoFi продовжуватимуть використовувати свої дебетові та кредитні картки у звичайному режимі, а перенесення процесу в мережу дозволить банку швидше проводити транзакції.
Visa також переносить розрахунки в мережу. У квітні компанія повідомила, що її пілотний обсяг розрахунків у стейблкоїнах досяг 7 мільярдів доларів США в річному вимірі, оскільки він розширив підтримку дев’яти блокчейнів, описуючи розрахунки через блокчейни як «життєздатне доповнення до традиційних розрахунків».
Стайблкойни не усувають платіжних посередників
Дослідники Федерального резерву написали в березневій записці, що стейблкойни можуть змінити економіку платежів, не обов’язково ліквідуючи банки.
Cointelegraph поспілкувався з експертами з питань платежів та інвестицій, щоб краще зрозуміти, що насправді змінює розрахунковий процес у ланцюжку рухомих карток, а що в основному залишається незмінним.
«На даному етапі я б не назвав це дезінтермедіацією», — сказав Cointelegraph Мартінс Бенкітіс, співзасновник і генеральний директор постачальника ліквідності для ринків, що розвиваються, Gravity Team.
“Visa та Mastercard все ще там. Банки все ще там. Мережа все ще розраховує зобов’язання, керує транзакцією та вирішує, як учасники взаємодіють з нею”, – сказав він.
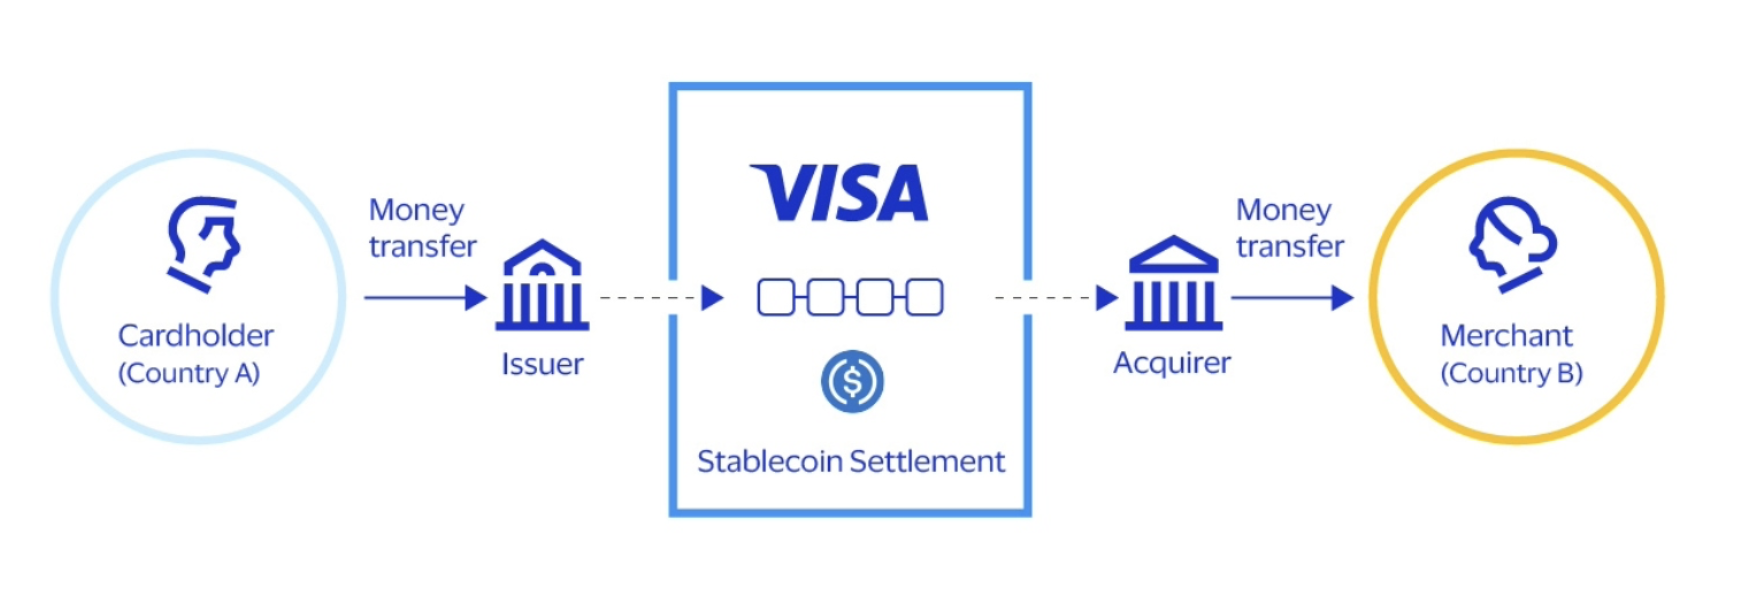
Модель розрахунків стейблкойнів Visa. Джерело: Visa
Як наслідок, стейблкоїни можуть стати більшою частиною платежів без того, щоб компанії чи споживачі обов’язково взаємодіяли з ними безпосередньо.
«Якщо стейблкоїни стануть основною частиною платежів, більшість компаній, ймовірно, не хвилюватиметься, що десь у процесі є стейблкоїн», — сказав Бенкітіс. «Вони подбають про те, щоб угода була доступною, коли вона їм потрібна, і щоб гроші надійшли».
Економіка швидшого розрахунку
Варун Датта, венчурний капіталіст і засновник Truth Ventures, погодився з тим, що безперервні розрахунки можуть зменшити затримки та кількість капіталу, який компанії повинні зберігати в різних місцях для здійснення платежів, особливо через кордон.
Але ці переваги не обов’язково призводять до здешевлення платежів, сказав він. Витрати на конверсію, відповідність, інтеграцію та управління стейблкойнами все ще потрібно враховувати.
«Я не думаю, що швидкість у блокчейні автоматично означає дешевші наскрізні платежі», — сказав Датта. Він додав, що хотів би побачити докази нижчих загальних витрат і кращого управління ліквідністю в масштабі, перш ніж називати економічну аргументацію доведеною.
Стайблкоїни все ще потребують локальної ліквідності
Економіка може стати складнішою, коли стейблкойни зрештою потрібно буде конвертувати в місцеву валюту.
Бенкітіс сказав, що хоча стейблкоїни, номіновані в доларах, можуть переміщатися між балансами протягом декількох хвилин, здійснення платежів на ринках, що розвиваються, може бути складнішим. Ліквідність у національній валюті може бути меншою, менше банків можуть впоратися з потоками, і все ще потрібен доступ до внутрішньої банківської системи.
«Стейблкойн швидко отримує цінність», — сказав Бенкітіс. «Вам все ще потрібна місцева ліквідність, щоб завершити платіж».