Банковская индустрия США распространяет «мифы» о доходности стейблкоинов, чтобы защитить себя, и Конгрессу следует отдавать приоритет потребителям, а не высокодоходным банкам, утверждает преподаватель криптовалюты и автор Омид Малекан.
“Я разочарован тем, что законодательство о структуре рынка, похоже, сдерживается проблемой доходности стейблкоинов. Большинство опасений, возникающих в Вашингтоне, основаны на необоснованных мифах”, – заявил в понедельник адъюнкт-профессор Колумбийской школы бизнеса Омид Малекан.
Он заявил, что принятие законодательства о структуре рынка криптовалют в Вашингтоне «теперь, похоже, частично зависит от вопроса о том, должны ли эмитенты стейблкоинов иметь возможность делиться своей экономикой с третьими сторонами».
Основной конфликт — это «узкое место в доходности» относительно того, кто получит прибыль от процентов по резервам стейблкоинов.
Банковские лобби назвали это «лазейкой», которую они хотят закрыть. Они опасаются, что если пользователи смогут пассивно зарабатывать около 5% безрисковой доходности на стейблкоинах, клиенты будут снимать миллиарды с банковских счетов с низкими процентами в ходе «депозитного бегства», что дестабилизирует банки сообщества, объяснил в субботу технолог Пол Бэррон.
Однако существует несколько контраргументов против этих опасений банковского сектора, сказал Малекан.
Рост стейблкоинов не повредит банковским депозитам
Идея о том, что рост стейблкоинов может привести только к сокращению банковских депозитов, является ложной, утверждает он.
Стейблкоины могут фактически увеличить банковские депозиты, поскольку большая часть спроса на стейблкоины исходит из-за границы. Поскольку эмитенты должны держать резервы в виде казначейских векселей и банковских депозитов, это приведет к увеличению банковской активности в целом.
Во-вторых, конкуренция со стейблкоинами не повредит кредитованию, а только прибыли банков, сказал Малекан. Банки могут конкурировать, выплачивая вкладчикам более высокие процентные ставки. По данным BankRate, в настоящее время средняя доходность сберегательного счета по стране составляет ничтожные 0,62%.
В-третьих, банки не являются доминирующим источником кредита, поскольку они предоставляют лишь около 20% кредитов США. Большая часть кредитов поступает из небанковских источников, таких как фонды денежного рынка и частные кредиты, которые могли бы выиграть от принятия стейблкоинов за счет более дешевых платежей и более низких ставок казначейства, утверждает он.
Помимо заемщиков, внимания заслуживают вкладчики.
Также мифом является то, что местные и региональные банки особенно уязвимы для внедрения стейблкоинов.
«Крупные банки-«денежные центры» более уязвимы», – сказал автор.
«Единственная причина, по которой этот миф сохраняется, заключается в том, что его продвигает нечестивый альянс крупных банков, пытающихся защитить свои прибыли, и криптовалютных стартапов, пытающихся продать более мелким банкам свои услуги».
Малекан сказал, что помимо заемщиков внимания заслуживают вкладчики. Запрещение эмитентам стейблкоинов делиться доходами с пользователями, по сути, защищает банковские прибыли за счет вкладчиков, когда и вкладчики, и заемщики имеют значение для здоровой экономики.
Отдавайте приоритет потребителям над прибылью банка
Ученый пришел к выводу, что Конгрессу следует уделять приоритетное внимание инновациям и потребителям, а не защищать высокодоходные крупные банки.
“Большинство опасений, высказанных банковской отраслью по этой теме, бездоказательны и необоснованны. Конгресс проделал огромную работу, ставя американский прогресс выше корпоративных интересов; он не должен останавливаться сейчас”.
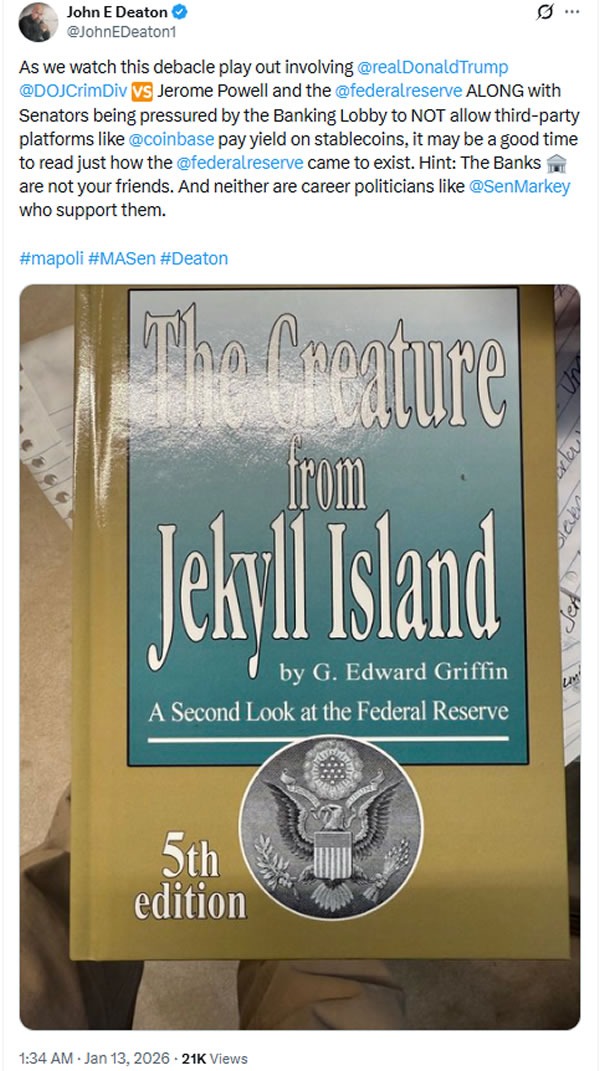
Юрист и кандидат в Сенат Джон Дитон напомнил своим последователям X в понедельник, что на сенаторов оказывается давление со стороны банковского лобби, чтобы они не позволяли сторонним платформам, таким как Coinbase, выплачивать доход по стейблкоинам.
“Банки вам не друзья. Как и профессиональные политики, […] которые их поддерживают”, – сказал он.
Сообщается, что Coinbase пригрозила прекратить поддержку Закона о CLARITY Act, если он ограничит вознаграждения в стейблкоинах сверх требований о раскрытии информации.
Термины в новости
- Стейблкоин (stablecoin)
- Криптовалюта, цена которой привязана к доллару или другому стабильному активу. Крупнейшие — USDT и USDC.
- Эмитент
- Компания, которая выпускает и гасит стейблкоин или другой актив и отвечает за его резервы.
- Резервы
- Активы, которыми обеспечен стейблкоин или вклады клиентов биржи: деньги, казначейские облигации, криптовалюта.
- CLARITY Act
- Законопроект США о структуре рынка криптоактивов: делит полномочия между SEC и CFTC и определяет, когда токен считается ценной бумагой, а когда — цифровым товаром.