Экосистема платежей со стейблкоинами в Латинской Америке может зависеть от небольшой группы базовых поставщиков ликвидности. По словам партнера Verda Ventures Амита Чу, если ключевой игрок потеряет доступ к банковским услугам, это может помешать клиентам выводить средства в местную валюту.
В недавнем отчете криптовалютных венчурных компаний Varys Capital и Verda Ventures, подготовленном на основе базы данных Stablescape, исследователи проанализировали 494 компании в регионе. Выяснилось, что лишь 16 из них специализируются на оптовой ликвидности стейблкоин-фиат, корпоративных казначейских операциях и кредитовании. Авторы предупреждают, что уязвимость системы сосредоточена на самом тонком ее уровне.
На рынке много продавцов ликвидности, но совсем мало профильных специалистов. По публичным данным сложно понять, кто из них удерживает валютные риски самостоятельно, а кто перекладывает их на одни и те же торговые площадки и биржи. Мы считаем, что преобладает второй вариант, и именно на эту уязвимость указывает отчет, отметил Чу в беседе с Cointelegraph.
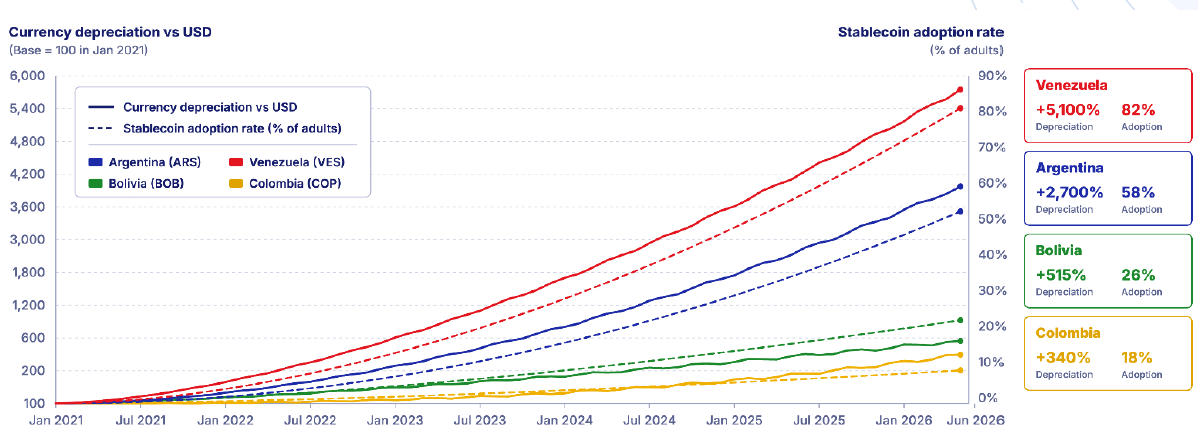
Стейблкоины играют все более заметную роль в криптовалютной экономике Латинской Америки. Согласно сентябрьскому отчету Chainalysis, к июню 2026 года доля стейблкоинов в трансграничных криптовалютных операциях в регионе достигла 32,1%, в внутренних P2P-переводах — 22,1%, а на личных кошельках — 17,6%.
Чу отметил, что сбои в работе ключевого провайдера могут заставить пользователей столкнуться с ростом издержек или задержками при попытке обменять стейблкоины на местную валюту.
Главные трудности возникнут на этапе вывода средств. Спреды расширятся, выплаты на местные банковские счета замедлятся или приостановятся, а переводы, зависшие у проблемного брокера, могут застрять, пояснил он.
Впрочем, в докладе не уточняется, насколько именно концентрация высока. По словам Чу, база Stablescape не отслеживает объемы торгов и не содержит данных о долях рынка. Биржи и платежные компании из других категорий базы данных также предоставляют ликвидность, хотя в Verda считают, что некоторые из них в конечном счете зависят от тех же контрагентов.
Чу подчеркнул, что лицензирование остается главным инструментом снижения концентрации: четкие правила упростят банкам обслуживание поставщиков ликвидности. Он также упомянул стейблкоины, привязанные к местным валютам, которые позволят маркет-мейкерам проводить расчеты в блокчейне, в то время как глобальные трейдинговые фирмы начинают котировать латиноамериканские валютные пары.
В то же время Чу призвал не считать малое число профильных игроков однозначным свидетельством кризиса.
На зрелых валютных рынках дилеров тоже значительно меньше, чем ориентированных на клиентов компаний. Главное здесь — это резервы и капитал, добавил он.
Каждая крупная валюта должна опираться на несколько независимых, хорошо капитализированных торговых столов с независимыми банковскими счетами, а любой кошелек должен иметь возможность распределять потоки между несколькими игроками.
В целом авторы отчета видят в Латинской Америке перспективную зону для роста, особенно для сервисов трансграничных платежей. По их мнению, разрозненность банковских систем и дорогие переводы формируют высокий спрос на инструменты, упрощающие перемещение капитала между государствами для граждан и бизнеса.