Любой, кто когда-либо переводил деньги за рубеж через банк, прекрасно знает, как утомительно ждать окончания рабочего дня, сверять реквизиты банков-корреспондентов и ожидать клиринга.
В большинстве случаев оказалось бы быстрее, дешевле и проще привязать наличные к почтовому голубю или запихнуть их в конверт и отправить курьерской службой.
Стейблкоины позволяют перемещать капитал через границы в круглосуточном режиме, не дожидаясь, пока традиционная финансовая система соизволит обработать транзакцию.
Они проводят расчеты в режиме 24/7, устраняют цепочки посредников и открывают доступ к цифровым долларам даже тем, у кого нет классического банковского счета.
Так нужны ли нам вообще банки? И каковы последствия появления стейблкоинов, предложивших более быстрый, дешевый и простой способ перевода средств?
Два измерения времени
Энтони Вассалло, директор по криптовалютам в Silicon Valley Bank, который потерпел крах в марте 2023 года и теперь работает как подразделение First Citizens Bank, рассказал изданию, что конкуренция со стороны стейблкоинов проявляется в двух временных масштабах:
Важны два временных интервала. Первый — медленный: замещение валюты, отток депозитов и ослабление монетарной политики, нарастающие месяцами или годами. Второй — быстрый: потеря привязки, кризис эмитента или банковский коллапс, способные перебросить капитал со скоростью софта всего за несколько часов.
Европейский центральный банк выразил обеспокоенность по поводу возможных последствий, отметив, что крупные объемы резервов стейблкоинов на банковских счетах могут спровоцировать лавинообразный отток средств в случае резкого всплеска запросов на погашение.
Регулятор указывает на «ликвидный дисбаланс» между цифровыми деньгами и поддерживающей их банковской системой: резервные активы подчиняются традиционным срокам расчетов, тогда как стейблкоины работают круглосуточно.
Мы уже наблюдали эту динамику в марте 2023 года, когда USD Coin утратил паритет с долларом после заявления Circle о том, что 3,3 миллиарда долларов ее резервов находились в рухнувшем Silicon Valley Bank. Этот инцидент почти мгновенно превратил банковский сбой в кризис стейблкоинов, из-за чего властям пришлось вмешаться и гарантировать депозиты.
Крупные резервы стейблкоинов способны спровоцировать наледи на банки. Источник: ЕЦБ
Банковская паника — это довольно экстремальные ситуации; описанный Вассалло медленный сценарий действует скорее по капле. Он развивается без видимого кризиса и может оставаться незамеченным вплоть до развязки.
Долларизация в замедленном темпе
В июле 2026 года Банк международных расчетов проанализировал потоки стейблкоинов и классических валютных вкладов в 130 государствах.
Выяснилось, что оба показателя обычно растут в периоды валютного давления, а также во время банковских или суверенных кризисов, причем на движение стейблкоинов ограничения по движению капитала влияют меньше.
Таким образом, когда люди пытаются уйти от обесценивающейся местной валюты, стейблкоины предлагают альтернативу на базе доллара, которую государствам гораздо сложнее заблокировать.
В сентябрьском докладе Sphere Labs и SVB говорится, что Аргентина, Нигерия и Турция относятся к числу рынков, где спрос на стейблкоины напрямую связан с потребностью в долларовых активах.
Например, в Аргентине, согласно отчету, 94% криптовалюты, купленной за песо, пришлось на стейблкоины, а в Турции за год на них обменяли лиры примерно на 38 миллиардов долларов.
Большинство этих экономик продолжат смещаться в сторону доллара. Меня больше интересует то, как именно это происходит, поскольку страны, сумевшие управлять этим переходом, и те, которые оказались им застигнуты врасплох, приходят к совершенно разным результатам.
Когда время ускоряется
В марте было опубликовано отдельное исследование БМР, авторы которого обнаружили, что всплеск спроса на долларовые стейблкоины способен перекидываться на традиционные валютные рынки.
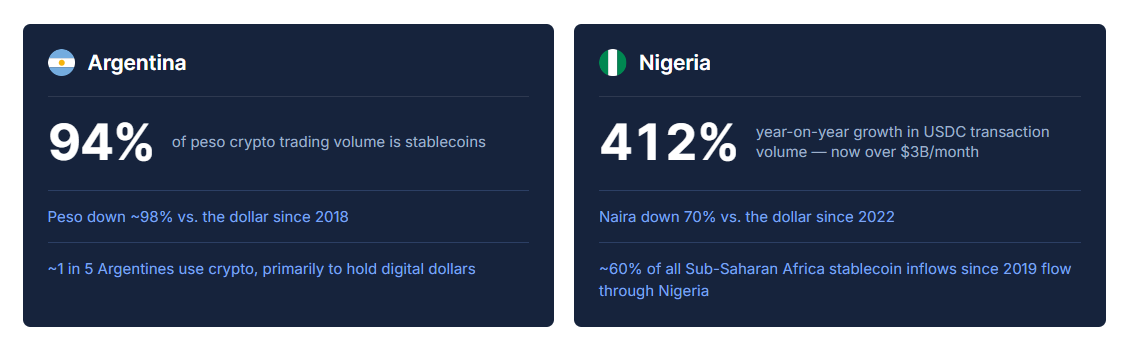
Рынки, где спрос на стейблкоины связан с потребностью в долларовых активах. Источник: Sphere/SVB
Исследователи изучили четыре ведущих стейблкоина с привязкой к USD в паре с 27 фиатными валютами за период с 2021 по 2025 год и выяснили, что рост спроса на цифровые монеты может оказывать давление на локальные валюты и удорожать получение долларов через валютные свопы, причем этот эффект усиливается, если финансовые посредники уже испытывают напряжение.
Ли отмечает: когда жители стран с высокой инфляцией уходят из местных денег в цифровые доллары, механизмы монетарной политики ослабевают, база вкладов сокращается, а давление нарастает быстрее, чем центральные банки успевают на это отреагировать.
В докладе Sphere описывается, как во время январского конфликта 2025 года между США и Колумбией местные жители массово скупали цифровые доллары. Банки и обменники были закрыты на выходные, но блокчейн-индустрия не спит никогда.
Именно здесь предупреждение ЕЦБ звучит наиболее громко.
Согласно действующим правилам регулирования криптовалютных рынков MiCA, эмитенты стейблкоинов обязаны держать не менее 30% резервов на банковских депозитах, а для значимых токенов, обеспеченных активами, этот показатель достигает 60%.
Уроки стремительного роста стейблкоинов. Источник: БМР
Европейская система центральных банков в начале этого месяца предложила отказаться от таких фиксированных нормативов в пользу требований, зависящих от того, насколько быстро можно высвободить резервные активы.
Это позволило бы предотвратить катастрофический сценарий, при котором массовое погашение токенов способно за ночь исчерпать ликвидность коммерческих банков — на это в свое время указывал глава Tether Паоло Ардоино, назвавший закон MiCA крайне опасным для стейблкоинов.
Получается, что одна и та же экосистема создает давление в обоих направлениях: деньги утекают из банка в стейблкоины, когда пользователям нужны цифровые доллары, и возвращаются обратно через банки при погашении этих монет.
Сама технология не предопределяет направление потока, но она задает скорость, с которой этот процесс происходит.
Что же именно вытесняется?
Тем не менее, стейблкоины пока не захватили весь мир. Зачастую они выступают лишь промежуточным расчетным инструментом, который перемещается быстрее, но в конечном итоге все равно превращается в банковские доллары.
Панкадж Бенгани, бывший топ-менеджер Block и сооснователь компании MELD, занимающейся платежами в стейблкоинах, рассказал Cointelegraph, что почти половина B2B-оборота компании по выводу стейблкоинов в фиат приходится на Северную Америку.
По его словам, среди пользователей этой системы числятся импортеры, экспортеры, технологические компании, торговые площадки электронной коммерции, платежные операторы и финтех-стартапы.
Подавляющее большинство корпоративных клиентов в нашей статистике конвертируют средства обратно в фиат сразу после завершения сделки. Они не формируют криптовалютную позицию, а используют MELD как платежную магистраль вместо SWIFT, подчеркивает Бенгани.
Он отмечает, что наибольшие объемы приходятся на трансграничные коммерческие расчеты, особенно в тех случаях, когда предприятия зарабатывают или хранят доллары, но при этом должны платить местной валютой поставщикам и сотрудникам.
На выплаты поставщикам приходится почти треть корпоративных транзакций, а на закрытие счетов — около четверти.
Все это сильно отличается от ситуации, когда люди используют цифровые доллары для защиты сбережений от инфляции или выводят крупные суммы из фиатной системы в кризисные моменты.
И здесь возникает другой интересный вопрос: если деньги не оседают в криптовалюте, то какой именно элемент традиционной системы подвергается вытеснению? Бенгани отвечает:
Стейблкоины не заменят SWIFT в одночасье. Наиболее реалистичным сценарием станет сокращение цепочки банков-корреспондентов, где единый расчетный канал заменит промежуточные этапы, возникшие исторически лишь потому, что банкам требовалось взаимодействовать друг с другом для трансграничных переводов.
В мире, где деньги двинулись со скоростью мысли, это вовсе не означает исчезновение банков.
Бенгани добавляет, что резервы по-прежнему хранятся на банковских депозитах и в казначейских облигациях, бизнесу по-прежнему нужны фиатные валюты, а сами банки остаются незаменимыми для хранения активов, соблюдения нормативов, обеспечения ликвидности и местных расчетов.
Однако меняется внутренняя сантехника процесса: стейблкоины, возможно, не столько исключают банки из финансовой системы, сколько смещают точки трения в другое место.