Стейблкоины все чаще используются для расчетов по существующим карточным сетям, позволяя деньгам перемещаться круглосуточно, не меняя способы оплаты потребителей.
Но вместо того, чтобы исключить Visa, Mastercard или банки из процесса, технология начинает заменять более узкую часть стека платежей: традиционные банковские рельсы, используемые для расчета обязательств между участниками.
Этот сдвиг был в центре внимания на этой неделе, когда SoFi начала проводить расчеты по транзакциям по дебетовым и кредитным картам с Mastercard, используя свою стабильную монету SoFiUSD. Банк заявил, что переносит в систему всю свою карточную программу, годовой объем которой, как ожидается, будет обрабатываться на сумму более 25 миллиардов долларов.
По словам представителя SoFi, этот сдвиг не исключает посредников из процесса расчетов по картам, но обеспечивает альтернативную систему расчетов на основе блокчейна.
Для клиентов изменения в основном происходят за кулисами. По словам представителя, держатели карт SoFi продолжат использовать свои дебетовые и кредитные карты в обычном режиме, а перенос процесса в цепочку позволит банку быстрее совершать транзакции.
Visa также переводит расчеты в онлайн-режим. В апреле компания заявила, что ее пилотный проект по расчету стейблкоинов достиг годового оборота в 7 миллиардов долларов, поскольку он расширил поддержку девяти блокчейн, назвав расчет блокчейна «жизнеспособным дополнением к традиционным схемам расчетов».
Стейблкоины не устраняют платежных посредников
Исследователи Федеральной резервной системы написали в мартовской заметке, что стейблкоины могут изменить экономику платежей, не обязательно уничтожая банки.
Cointelegraph поговорил с экспертами по платежам и инвестициям, чтобы лучше понять, что на самом деле меняется в цепочке расчетов по движущимся картам, а что остается в основном прежним.
«Я бы не назвал это ликвидацией посредничества на данном этапе», — сказал Cointelegraph Мартинс Бенкитис, соучредитель и генеральный директор поставщика ликвидности на развивающихся рынках Gravity Team.
“Visa и Mastercard все еще существуют. Банки все еще существуют. Сеть все еще рассчитывает обязательства, управляет транзакцией и решает, как с ней взаимодействуют участники”, – сказал он.
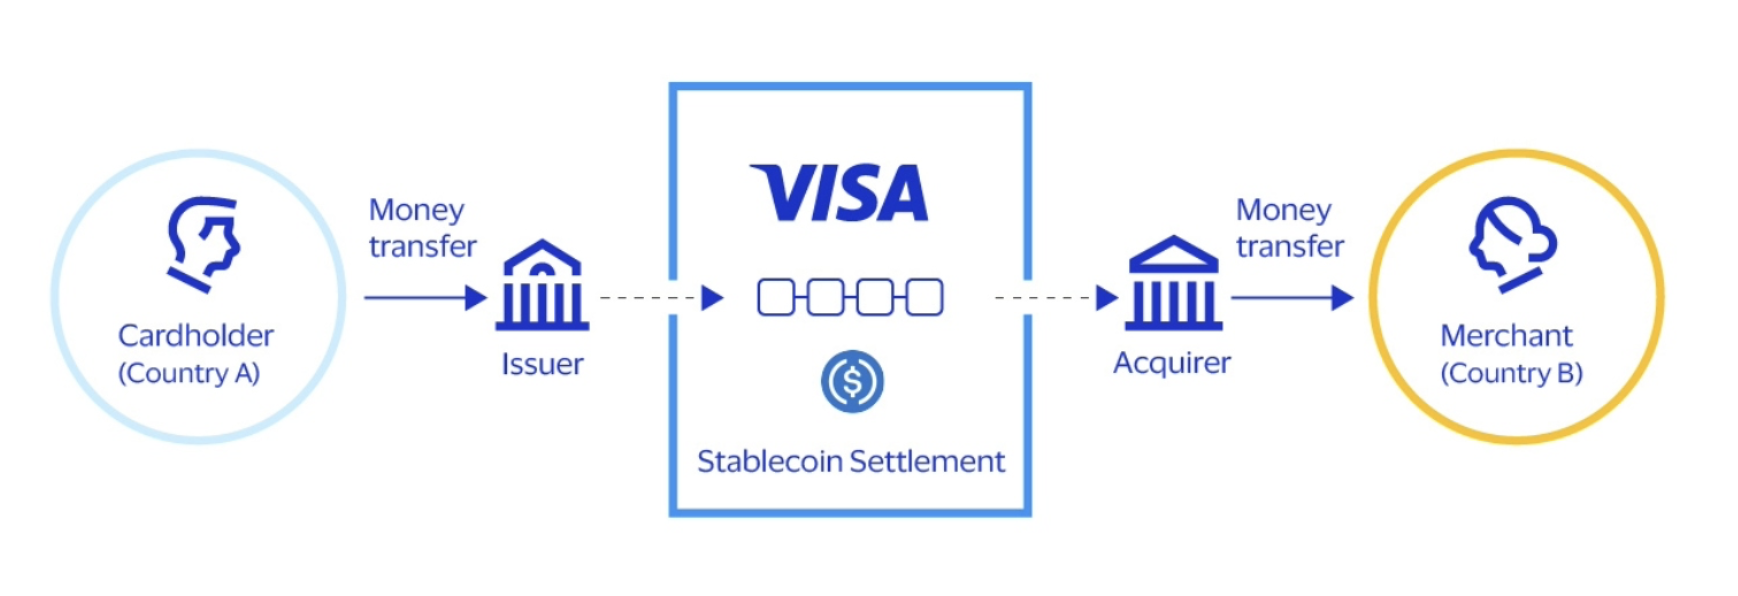
Модель расчета стейблкоинов Visa. Источник: Виза
В результате стейблкоины могут стать большей частью платежей без необходимости прямого взаимодействия предприятий или потребителей с ними.
«Если стейблкоины станут основной частью платежей, большинство предприятий, вероятно, не будет волновать, что где-то в этом процессе есть стейблкоин», — сказал Бенкитис. «Они позаботятся о том, чтобы расчет был доступен, когда он им понадобится, и чтобы деньги поступили».
Экономика более быстрого урегулирования
Варун Датта, венчурный капиталист и основатель Truth Ventures, согласился с тем, что непрерывные расчеты могут сократить задержки и объем капитала, который компаниям необходимо хранить в разных местах для платежей, особенно за границей.
Но эти преимущества не обязательно приводят к удешевлению платежей, сказал он. Затраты на конвертацию, соответствие, интеграцию и управление стабильными монетами все еще необходимо учитывать.
«Я не думаю, что скорость блокчейна автоматически означает удешевление сквозных платежей», — сказал Датта. Он добавил, что ему хотелось бы увидеть доказательства более низких общих затрат и лучшего управления ликвидностью в масштабе, прежде чем называть экономическое обоснование доказанным.
Стейблкоинам все еще нужна местная ликвидность
Экономика может усложниться, когда стейблкоины в конечном итоге необходимо будет конвертировать в местные валюты.
Бенкитис сказал, что, хотя стейблкоины, номинированные в долларах, могут перемещаться между балансами в течение нескольких минут, выполнение платежей на развивающихся рынках может быть более сложным. Ликвидность в национальной валюте может стать меньше, меньше банков смогут обрабатывать эти потоки, а доступ к внутренней банковской системе по-прежнему необходим.
«Стейблкоин там быстро приобретает ценность», — сказал Бенкитис. «Вам все еще нужна местная ликвидность, чтобы завершить платеж».