Згідно з думкою партнера Verda Ventures Аміта Чу, платіжна екосистема стейблкоїнів у Латинській Америці надто залежить від вузького кола постачальників ліквідності. Це створює ризики для клієнтів: у разі втрати доступу до банківських послуг одним із ключових гравців, виведення коштів у місцеву валюту може стати проблематичним.
У звіті, підготовленому венчурними компаніями Varys Capital та Verda Ventures на основі бази даних Stablescape, проаналізовано 494 компанії регіону. Дослідники виявили лише 16 фірм, чия основна діяльність зосереджена на оптовій ліквідності стейблкоїнів, корпоративних казначейських послугах та кредитуванні, попередивши, що вразливість системи зосереджена саме на цьому найтоншому рівні.
Аміт Чу зазначив у коментарі для Cointelegraph, що існує багато продавців ліквідності, але критично мало спеціалістів. За його словами, публічні дані не відображають, хто з них бере валютні ризики на себе, а хто перекладає їх на одні й ті самі торгові майданчики. Він переконаний, що дійсність відповідає другому варіанту, і саме в цьому полягає вразливість, на яку вказує звіт.
Стейблкоїни дедалі активніше інтегруються в криптоекономіку Латинської Америки. За даними звіту Chainalysis від вересня, станом на червень 2026 року вони забезпечували 32,1% транскордонних криптопереказів, 22,1% внутрішніх P2P-операцій та 17,6% балансів у персональних гаманцях регіону.
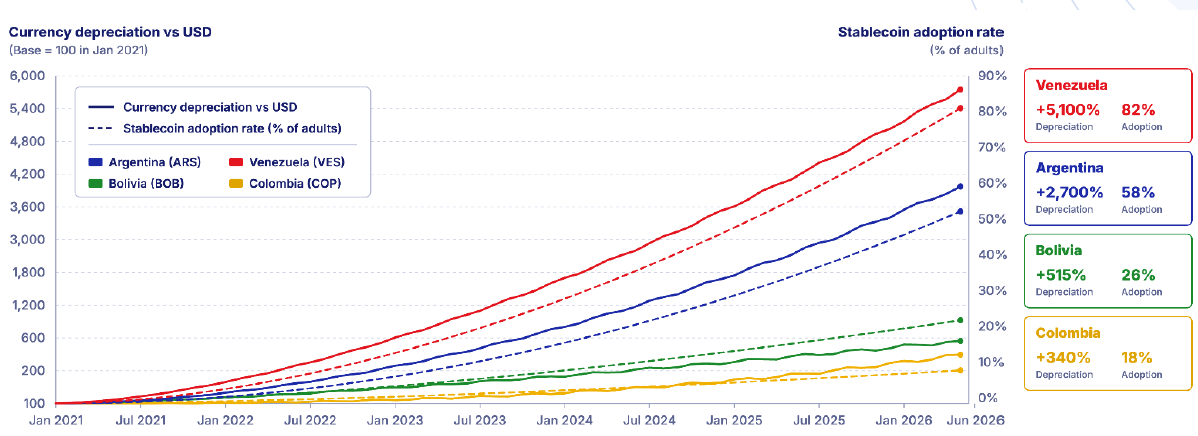
Чу підкреслив, що будь-який збій у роботі ключового провайдера може призвести до того, що користувачі зіткнуться із затримками або високими комісіями при конвертації своїх активів у локальні валюти.
Він пояснив, що основна проблема виникне саме на етапі виходу з позицій: спреди можуть суттєво розширитися, виведення коштів на банківські рахунки сповільниться або припиниться, а гроші, що знаходяться в обробці у неспроможного посередника, можуть виявитися заблокованими.
Втім, у звіті не оцінюється рівень концентрації самої ліквідності. Чу уточнив, що база даних Stablescape не відстежує обсяги транзакцій і не надає частки ринку. Хоча інші біржі та платіжні сервіси також забезпечують ліквідність, у Verda Ventures вважають, що деякі з них врешті-решт покладаються на одні й ті самі великі торгові майданчики.
На думку Чу, ключовим інструментом зниження концентрації є ліцензування. Чітке регулювання дозволить банкам впевненіше працювати з постачальниками ліквідності. Він також звернув увагу на появу стейблкоїнів, прив’язаних до локальних валют, що сприятиме розрахункам маркетмейкерів у мережі, тоді як глобальні трейдингові компанії починають виставляти котирування для латиноамериканських валютних пар.
При цьому Чу застеріг від поспішних висновків, що мала кількість спеціалізованих компаній автоматично свідчить про проблему.
Він зазначив, що на зрілих ринках форекс також набагато менше дилерів, ніж фірм, що працюють з клієнтами. Головне значення мають капіталізація та дублювання функцій.
Кожна велика валюта повинна обслуговуватися кількома незалежними та добре капіталізованими структурами з різними банківськими каналами, а гаманці повинні мати можливість вибору між різними контрагентами.
Звіт загалом характеризує Латинську Америку як регіон із великими перспективами, особливо у сфері транскордонних платежів. Фрагментованість банківських систем та висока вартість переказів стимулюють попит на сервіси, що полегшують переміщення капіталу як для приватних осіб, так і для бізнесу.