Кожен, хто хоч раз надсилав банківський переказ за кордон, добре знає цей болісний процес очікування на робочі години, банків-кореспондентів та час на проведення розрахунків.
Часто було б швидше, дешевше й просто ефективніше прив’язати готівку до поштового голуба або кинути її в конверт і відправити кур’єрською службою.
Стейблкоїни дозволяють переміщувати капітал через кордони цілодобово, не чекаючи, поки застаріла фінансова система почне працювати.
Вони можуть здійснювати транзакції 24/7, усувати безліч посередників і надавати людям доступ до цифрових доларів навіть без традиційного банківського рахунку.
Тож чи взагалі потрібні нам банки тепер? І які наслідки матиме той факт, що стейблкоїни пропонують швидший, дешевший та простіший спосіб переказу коштів?
Два часові виміри
Ентоні Вассалло, директор із криптовалют у Silicon Valley Bank, який збанкрутував у березні 2023 року, а тепер працює як підрозділ First Citizens Bank, розповів журналістам, що конкуренція з боку стейблкоїнів проявлятиметься у двох часових проміжках:
Мають значення два часові горизонти. Один повільний: заміщення валюти, відтік депозитів та послаблення монетарної політики, що накопичуються місяцями чи роками. Інший швидкий: депег, шок емітента або банківська подія, здатна переміщувати капітал зі швидкістю програмного забезпечення впродовж кількох годин.
Європейський центральний банк висловив занепокоєння щодо можливих наслідків, стверджуючи, що значні обсяги резервів стейблкоїнів на банківських депозитах можуть спровокувати ланцюгову реакцію виведення коштів у разі різкого зростання кількості погашень.
Банк вказує на часовий розрив ліквідності між цифровими грошима та підтримуючою їхньою банківською системою, оскільки резервні активи підпорядковані традиційним термінам розрахунків, тоді як стейблкоїни проводять транзакції цілодобово.
Ми вже бачили цю динаміку на практиці в березні 2023 року, коли USD Coin втратив прив’язку до долара після заяви Circle про те, що 3,3 мільярда доларів її резервів зберігалися в збанкрутілому Silicon Valley Bank. Цей інцидент перетворив банківську кризу на кризу стейблкоїнів майже за одну ніч, і владі довелося втрутитися, щоб гарантувати депозити.
Великі резерви стейблкоїнів здатні спровокувати паніку в банках. Джерело: ЄЦБ
Банківська паніка — це доволі екстремальні випадки, тоді як повільний часовий вимір, про який говорить Вассалло, діє поступово, наче крапля за краплею. Це може відбуватися без кризи і бути менш помітним у процесі розвитку.
Доларизація у сповільненому темпі
У липні 2026 року Банк міжнародних розрахунків проаналізував потоки стейблкоїнів і звичайні валютні депозити у 130 економіках.
З’ясувалося, що і те, і інше зазвичай зростає в періоди валютного тиску та під час банківських чи суверенних криз, причому на рух стейблкоїнів заходи валютного контролю впливають менше.
Тож коли люди намагаються втекти від місцевої валюти, що девальвує, стейблкоїни можуть стати доларовою альтернативою, яку місцевим урядам набагато складніше контролювати.
У вересневому звіті Sphere Labs і SVB Аргентина, Нігерія та Туреччина називаються ринками, де попит на стейблкоїни тісно пов’язаний із потребою в доларових активах.
Наприклад, в Аргентині, за даними звіту, 94% криптовалюти, купленої за песо, припадало на стейблкоїни, тоді як у Туреччині приблизно на 38 мільярдів доларів у лірах було обміняно на стейблкоїни за рік.
Більшість цих економік продовжуватимуть рухатися в бік долара… Я приділяю час саме тому, як це відбувається, адже країна, яка контролює цей перехід, і та, яку він застає зненацька, опиняються в дуже різних ситуаціях.
Коли час прискорюється
Окреме дослідження БМР, опубліковане в березні, показало, що зростання попиту на доларові стейблкоїни може перекинутися на ринки традиційних валют.
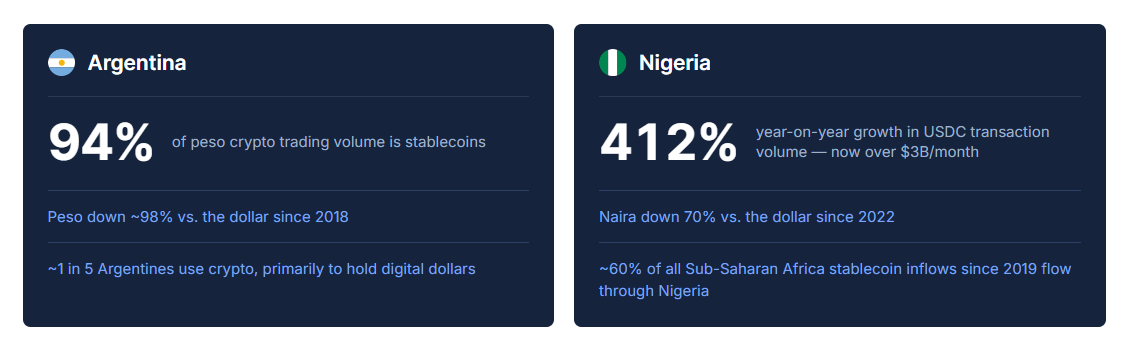
Ринки, де попит на стейблкоїни пов’язаний із потребою в доларових активах. Джерело: Sphere/SVB
У межах дослідження було проаналізовано чотири основні стейблкоїни з прив’язкою до долара США та 27 фіатних валют у період з 2021 по 2025 рік. Виявилося, що підвищений попит на стейблкоїни може чинити тиск на місцеві валюти у бік зниження та робить долари дорожчими для отримання через валютні свопи, причому цей ефект сильніший, коли фінансові посередники вже зазнають навантаження.
Лі зазначає: Коли громадяни країн із високою інфляцією переходять із місцевої валюти в цифрові долари, трансмісійний механізм монетарної політики слабшає, база депозитів виснажується, а тиск наростає швидше, ніж центробанки встигають реагувати.
У звіті Sphere описується, як під час конфлікту між США та Колумбією у січні 2025 року колумбійці масово вкладали кошти в цифрові долари. Банки та пункти обміну валют не працювали через вихідні, але блокчейн-індустрія відкрита завжди.
Саме тут попередження ЄЦБ лунає найгучніше.
Згідно з чинними правилами щодо ринків криптоактивів MiCA, емітенти стейблкоїнів зобов’язані тримати щонайменше 30% резервів на банківських депозитах, а для значних токенів, що прив’язані до активів, цей показник може сягати 60%.
Уроки зростання стейблкоїнів. Джерело: БМР
На початку цього місяця Європейська система центральних банків запропонувала відійти від таких фіксованих відсотків на користь вимог, що залежать від швидкості надання резервних активів.
Це дозволило б уникнути апокаліптичного сценарію, за якого масштабні погашення можуть за одну ніч висушити комерційних кредиторів; про це попереджав генеральний директор Tether Паоло Ардоіно у 2024 році, коли назвав MiCA дуже небезпечним для стейблкоїнів.
Тож одна й та сама система здатна створювати тиск в обох напрямках: гроші можуть залишати банк і перетікати в стейблкоїни, коли користувачам потрібні цифрові долари, а потім повертатися через банки, коли ці стейблкоїни погашаються.
Сама технологія не визначає напрямок руху потоку, але вона здатна вирішувати, наскільки швидко цей процес відбудеться.
То що ж насправді витісняється?
Втім, стейблкоїни поки що не захоплюють увесь світ. Часто вони слугують лише проміжною валютою, яка переміщується швидше, але зрештою все одно перетворюється на долари в банку.
Панкадж Бенгані, колишній топменеджер Block і співзасновник компанії з платежів у стейблкоїнах MELD, розповів Cointelegraph, що майже половина обсягів B2B-транзакцій компанії з виведення стейблкоїнів у фіат припадає на Північну Америку.
За його словами, цим інструментом користуються імпортери, експортери, технологічні компанії, платформи електронної комерції, платіжні сервіси та фінтехустанови.
Величезна більшість корпоративних клієнтів у наших даних конвертують кошти назад у фіат одразу після завершення розрахунку. Вони не відкривають криптовалютних позицій. Вони використовують MELD як платіжний шлюз замість SWIFT, — пояснює Бенгані.
Він зазначає, що найбільші обсяги припадають на міжнародні комерційні платежі, особливо коли підприємства заробляють або тримають долари, тоді як постачальникам і працівникам потрібна місцева валюта.
Платежі постачальникам становлять майже третину бізнес-операцій, тоді як розрахунки за інвойсами — приблизно чверть.
Це зовсім інакше виглядає порівняно з ситуацією, коли люди звертаються до цифрових доларів заради захисту заощаджень від інфляції або виводять великі суми з фіатної системи в часи нестабільності.
І це ставить ще одне цікаве питання: якщо гроші не залишаються в крипті, то яка саме частина традиційної системи насправді витісняється? Бенгані зазначає:
Стейблкоїни не замінять SWIFT за одну ніч. Реалістичною зміною стане зменшення кількості банків-кореспондентів, причому єдиний розрахунковий шлюз замінить посередницькі етапи, які існували лише тому, що банкам історично були потрібні партнери для транскордонних операцій.
У світі, де гроші рухаються зі швидкістю думки, це не означає зникнення банків.
Бенгані каже, що резерви все одно залишаються на банківських депозитах та в казначейських облігаціях, бізнес продовжує потребувати фіатних валют, а банки зберігають важливість для забезпечення зберігання, комплаєнсу, ліквідності та локальних розрахунків.
Проте змінюються внутрішні механізми: стейблкоїни, можливо, не стільки прибирають банки з фінансової системи, скільки переносять точки тертя в інші місця.